Grazie alla collaborazione con Plimsoll ltd. forniamo l’aggiornamento della situazione economica del comparto con i dati di bilancio 2024.
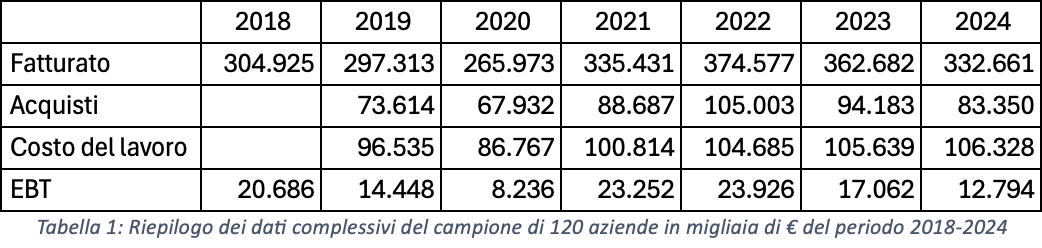
Il comparto della Multi finiture conto terzi è stato studiato attraverso l’analisi dei dati di bilancio di un campione di 120 società di capitali in un apposito studio effettuato da ASSOGALVANICA nel 2024 grazie alla collaborazione con Plimsoll Ltd. Lo studio riguardava il periodo 2019-2023 con alcuni dati risalenti al 2018 (fatturato e utile prima delle imposte). Procedendo ora all’aggiornamento con i bilanci del 2024, rileviamo la scomparsa di tre imprese che, per cessioni o per chiusure o per altre variazioni, non sono state più rilevate dalla Plimsoll Ltd.. Nella Tabella 1 sono riassunti i dati complessivi ricavati dai bilanci che fanno da base all’analisi successiva.
Il volume di affari
In primo luogo, osserviamo nel grafico 1 come l’andamento del dato aggregato del fatturato, dopo un calo iniziale nel primo triennio ed una successiva notevole ripresa nel biennio post Covid, abbia ricominciato la tendenza discendente nell’ultimo biennio. Notiamo come due terzi delle imprese segnalino un calo di fatturato nel 2024 rispetto al 2023, per tre di queste aziende il dato sembra indicare probabilmente la prossima chiusura.

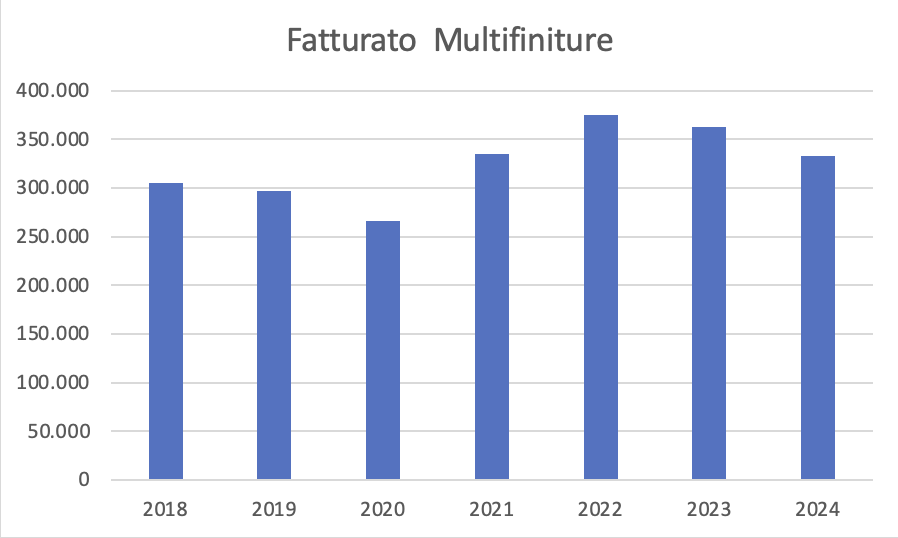
Fatto 100 il fatturato del 2018 il massimo del 2022 si collocava ad un livello superiore di quasi 23 punti (esattamente 122,8), ebbene nel 2024 si precipita a quota 109,1. La media di fatturato per azienda è scesa sotto i 3 milioni di euro a poco più di 2,8 milioni, dopo un biennio in cui questo livello era stato superato anche se di poco. Questo in aziende che mediamente impiegano tra i 19 ed i 20 addetti, dato che rimane costante nel periodo.
La redditività
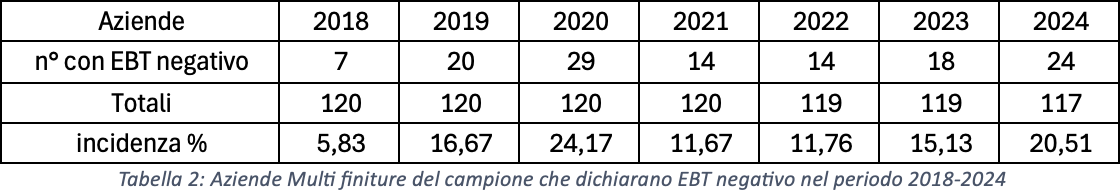
Quasi il 60 % delle aziende esaminate dichiara una riduzione dell’utile prima delle imposte nel 2024 rispetto al 2023. Un altro dato preoccupante è quello delle aziende che dichiarano un utile prima delle imposte negativo nel 2024 che sono ben 24 su 117 superstiti. Un certo numero di aziende che espongono un dato negativo è certo fisiologico (erano 7 su 120 nel 2018) ma per superare il dato del 2024 bisogna andare all’anno orribile della pandemia, il 2020, con 29 aziende in perdita su 120. Il dato va considerato perché l’incidenza delle aziende in perdita è passata da poco più del 5 % del 2018 ad oltre il 20 % (più di una impresa su 5) nel 2024. La situazione appare ancor più pesante ove si consideri che per 12 imprese il dato negativo si ripete negli ultimi 2 esercizi considerati.
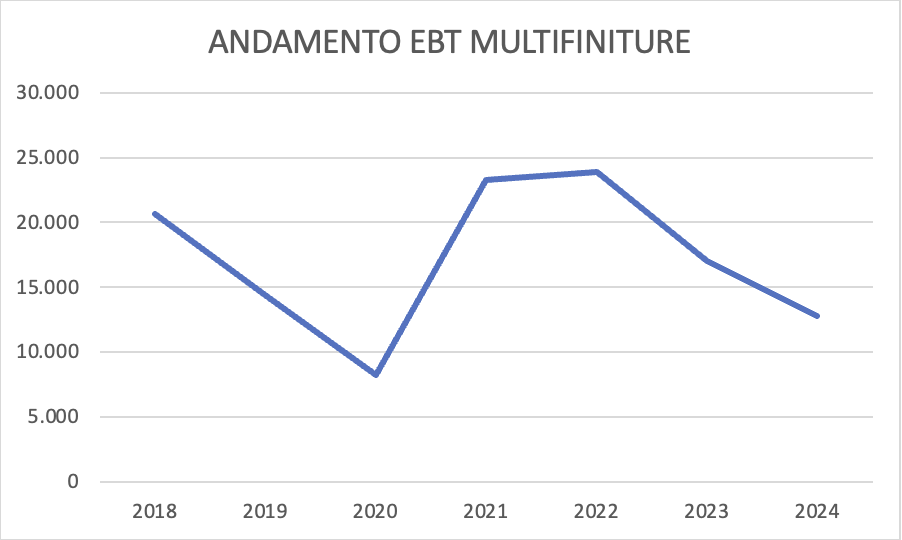
Il tutto si riflette nella situazione ben descritta dal grafico 2: la redditività aggregata del campione ha ricominciato la drastica tendenza alla riduzione del triennio iniziale nell’ultimo biennio considerato. Solo il rimbalzo post pandemia del 2021 ha invertito questa tendenza che ha raggiunto il massimo del 2022, pur rallentando.
Il Lavoro
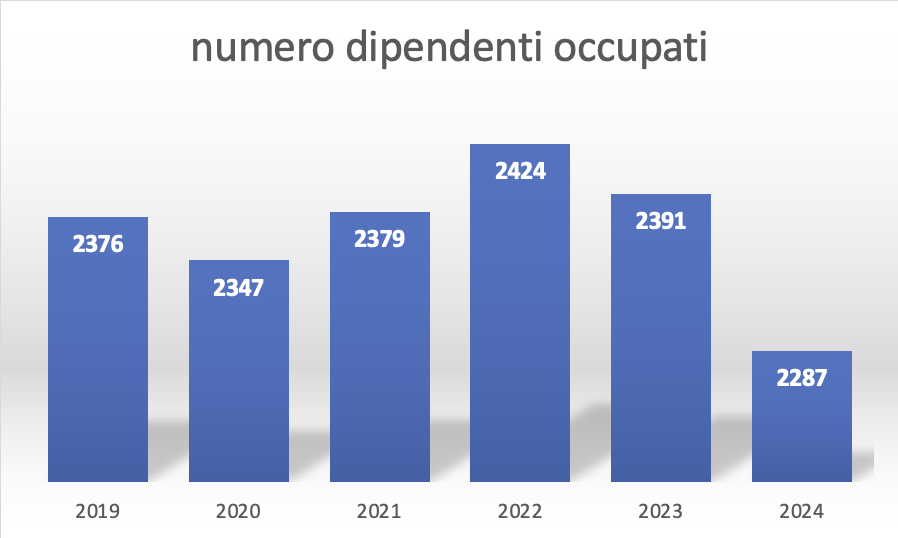
Le aziende del campione considerato hanno un numero complessivo di occupati in decremento dal massimo del 2022 con una riduzione di 137 unità nel 2024. Questo decremento è solo in parte dovuto all’uscita di tre imprese (-81 unità). La media degli occupati per azienda, come abbiamo anticipato si aggira tra i 19 e 20 dipendenti nei 5 anni considerati per questo dato. Nel 2024 comunque si raggiunge il minimo sia nell’aggregato sia nel numero medio di addetti per impresa che è pari a 19,54.
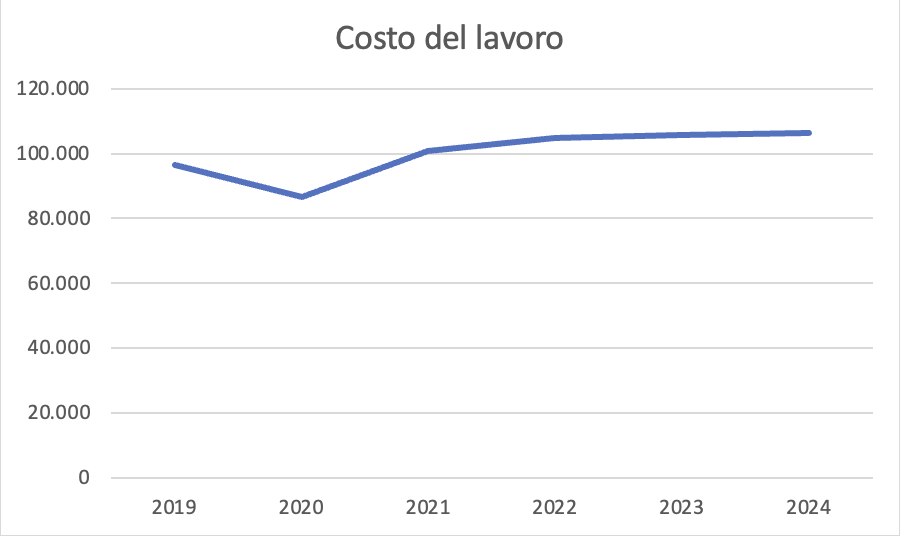
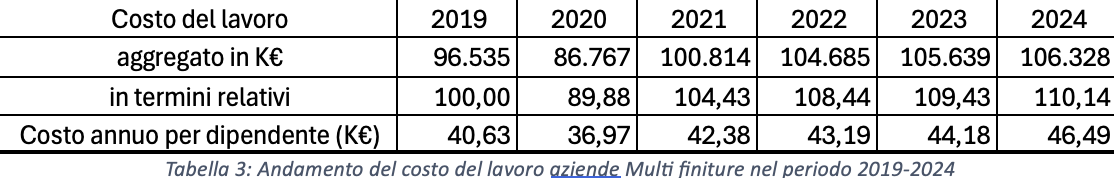
Nonostante il decremento del numero di occupati il costo del lavoro conferma la sua tendenza di crescita (fatta eccezione per il 2021) come evidenziato dal grafico 4.
Possiamo vedere dalla tabella 3 come nel periodo l’incremento del costo del lavoro abbia superato i 10 punti percentuali. Il costo medio annuo per dipendente è passato da 40 K€ del 2019 ad oltre 46 K€ del 2024. Se tralasciamo l’anno 2020 per gli eventi eccezionali, vediamo come l’aumento si attestasse a circa 4 punti percentuali annui come risultato sia della dinamica salariale, sia per la domanda di lavoro crescente da parte delle aziende, questo fino al 2022. Nel biennio 2023-2024 l’aumento tendenziale si riduce notevolmente con aumenti del dato aggregato pari o inferiori ad un punto percentuale annuo.
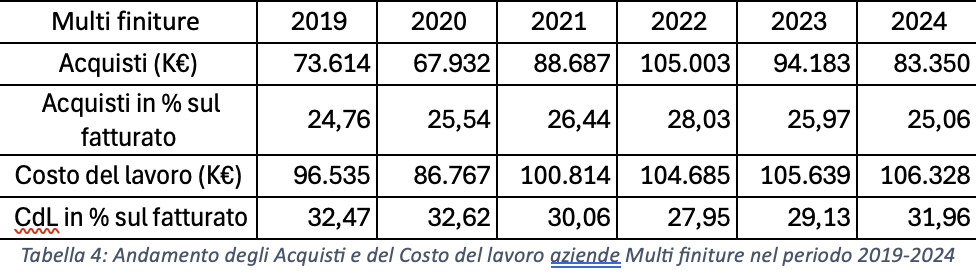
Nella tabella 4 possiamo osservare come nella struttura dei costi, in termini di incidenza percentuale sul fatturato la voce costo del lavoro sia tornata ad un livello pari agli anni 2019 e 2020 ovvero quasi al 32 %.
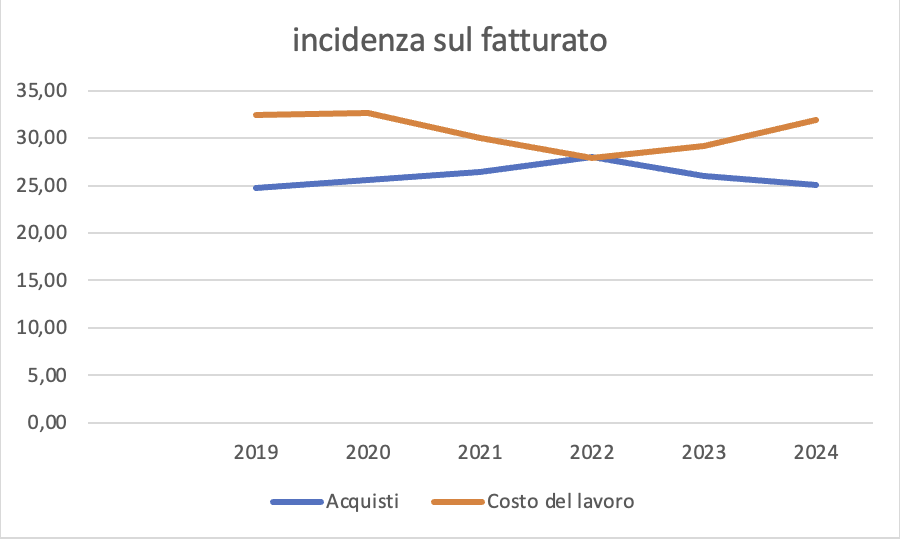
Nel grafico 5 vediamo come le due voci considerate si comportino in modo opposto: nei primi 4 anni c’è la tendenza a crescere dell’incidenza degli acquisti mentre il trend è calante per quella del costo del lavoro. Nell’ultimo biennio le tendenze si invertono.
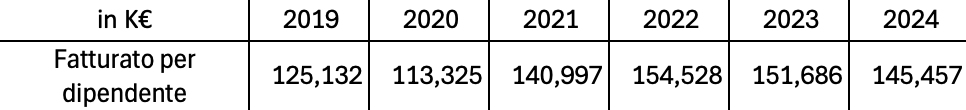
In tabella 5 vediamo come il fatturato medio annuo per dipendente sia sceso nell’ultimo periodo considerato dopo la crescita post pandemica ed il leggero calo del 2023, scendendo al di sotto dei 150.000 euro a quota 145.000, ovvero ancora superiore di 20.000 euro rispetto al dato di inizio periodo. Va sempre ricordato che questo dato, specialmente riferito all’insieme delle imprese, va preso con le pinze. C’è una estrema variabilità tra azienda ed azienda in ragione delle diverse operazioni produttive eseguite in ciascuna, a causa dei diversi settori serviti e diverse tipologie di prodotti trattati, ma anche e soprattutto in relazione al diverso grado di utilizzo di manodopera interinale.
Conclusioni
Il comparto delle Multi finiture è il terzo aggiornato dopo quello della cromatura a spessore e della zincatura elettrolitica. Questo comparto è senz’altro il più variegato per definizione e si distingue per la vasta offerta di trattamenti che spaziano dall’ambito decorativo e decorativo-funzionale, al protettivo, al funzionale puro. Esso diviene quindi un punto di osservazione privilegiato per comprendere le tendenze di tutta una serie di settori industriali serviti. In questo senso vediamo come la riduzione di fatturato del 8,3 % subita nel 2024 rispetto all’anno precedente sia più rilevante e più preoccupante rispetto al calo subito dal comparto zincatura elettrolitica pari a circa il -6,7 % e di poco inferiore a quello del comparto della cromatura a spessore che si pone al -9 %.
Il calo del -25 % dell’utile prima delle imposte nel 2024 rispetto all’anno precedente è molto più preoccupante e di molto superiore al -16,8 % del comparto zincatura elettrolitica ma anche al -19 % del settore cromo a spessore.
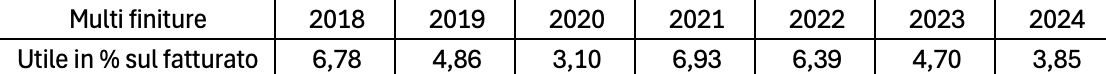
Arriviamo così all’ultima tabella che espone l’andamento del rendimento in termini di EBT come percentuale del fatturato nel comparto Multi finiture nel periodo 2018-2024. La tendenza calante del primo biennio è ripresa già dopo il rimbalzo post pandemia. Nel 2024 si è raggiunto un livello molto vicino al minimo assoluto di rendimento dell’anno orribile della pandemia per il gruppo di imprese considerato.
Inutile quindi dire che il comparto espone in questi dati una situazione di crisi profonda almeno fino al 2024.
Purtroppo, mentre scriviamo abbiamo pochissimi bilanci disponibili del 2025 depositati dalle aziende del gruppo Multi finiture ed è quindi azzardato trarre delle conclusioni. Volendo comunque estrapolare delle indicazioni di massima, queste non sono comunque favorevoli. La riduzione di fatturato anche nel 2025 è confermata da oltre il 70 % delle aziende, la riduzione dell’utile prima delle imposte si conferma nel 57 % dei casi. D’altro canto, l’occupazione sembrerebbe rimanere stabile e solo un 43 % di imprese segnalano un incremento del costo del lavoro, sempre nel 2025 questo ristretto numero di imprese segnala una stabilità o contrazione degli acquisti nell’85 % dei casi. Nel prossimo aggiornamento dei dati vedremo se queste prime indicazioni troveranno conferma o verranno smentite.